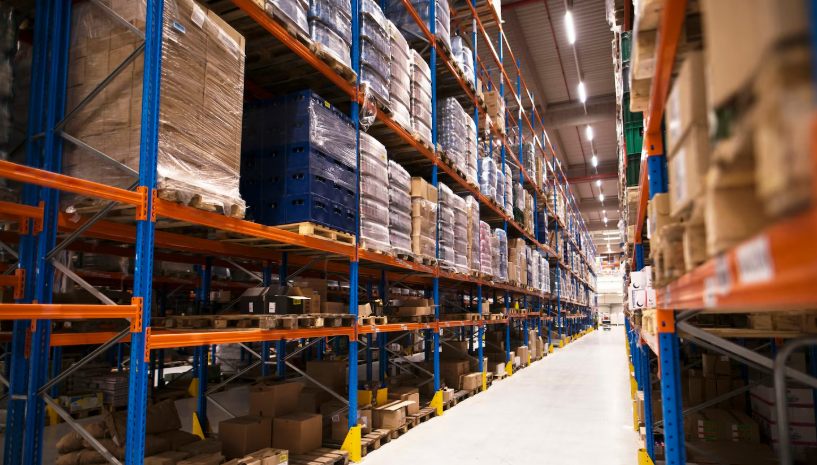
O estoque representa uma parte importante do patrimônio de muitas empresas e influencia diretamente os resultados financeiros e a apuração de tributos. Por isso, a revisão periódica das mercadorias armazenadas não deve ser vista apenas como uma tarefa operacional, mas como uma medida essencial para manter a contabilidade confiável, evitar inconsistências fiscais e melhorar o controle do negócio.
A revisão começa pela comparação entre o estoque físico e os registros do sistema de gestão. Diferenças podem surgir por falhas no lançamento de notas fiscais, erros de cadastro, movimentações não registradas, perdas, avarias, furtos, devoluções ou problemas nos processos de recebimento e expedição. Quando essas divergências não são identificadas e tratadas corretamente, os saldos contábeis podem deixar de representar a realidade da empresa, prejudicando tanto a análise dos resultados quanto o cumprimento das obrigações fiscais.
Os reflexos tributários dependem da origem da divergência, do regime tributário e da atividade exercida. No caso de empresas sujeitas ao ICMS, por exemplo, entradas, saídas, devoluções e perdas de mercadorias precisam ser documentadas conforme as regras aplicáveis. A ausência de registros ou a emissão incorreta de documentos fiscais pode gerar diferenças entre o estoque informado e as operações declaradas ao Fisco, aumentando o risco de questionamentos e a necessidade de retificação das informações.
Outro ponto de atenção é a avaliação contábil das mercadorias. O custo do estoque influencia o custo das vendas e, consequentemente, o resultado apurado pela empresa. Quantidades incorretas, custos desatualizados ou mercadorias registradas indevidamente podem distorcer a margem de lucro e comprometer a análise da rentabilidade. Além disso, itens obsoletos, danificados ou sem perspectiva de comercialização exigem avaliação adequada, com documentação que sustente eventuais ajustes contábeis e observância das normas aplicáveis.
A revisão também é importante para empresas que apuram tributos com base no lucro. Informações inadequadas sobre o estoque podem afetar o custo das mercadorias vendidas e o resultado contábil utilizado na apuração tributária. Já para empresas optantes pelo Simples Nacional, embora a forma de cálculo dos tributos seja diferente, a organização do estoque continua relevante para a escrituração, o controle das operações e a comprovação das informações prestadas. Portanto, nenhum regime dispensa a necessidade de registros consistentes.
Para que o processo seja eficiente, é recomendável estabelecer inventários periódicos, conferir entradas e saídas, investigar diferenças, manter notas fiscais e comprovantes organizados e registrar adequadamente perdas, devoluções e ajustes. A empresa também deve verificar se os sistemas de estoque, faturamento e contabilidade estão integrados e se as informações são atualizadas de maneira consistente. Quando houver divergências relevantes, é importante consultar o contador antes de realizar ajustes ou emitir documentos fiscais, pois o procedimento correto varia conforme a situação e a legislação aplicável.
A revisão de estoque oferece, assim, benefícios que vão além da conformidade fiscal. Com dados confiáveis, a empresa consegue identificar produtos parados, reduzir desperdícios, planejar compras e avaliar melhor seus resultados. Ao integrar o controle físico à análise contábil e tributária, o empresário fortalece a gestão, reduz riscos e toma decisões com mais segurança.
Posts Relacionados
- Entenda as diferenças entre taxas, tributos, impostos e contribuições
É muito comum nos depararmos com pessoas que dizem que todos nós pagamos taxas, tributos, impostos e…
- Documentos que devo entregar mensalmente ao contador
O objetivo principal de uma contabilidade, além de uma assessoria em um planejamento fiscal, tributário e financeiro,…
- Governo moderniza Normas Regulamentadoras de Segurança e Saúde no Trabalho
O Governo Federal lançou nesta terça-feira (30), no Palácio do Planalto, um amplo processo…